El sistema de facturación electrónica argentino es, en la actualidad, uno de los más consolidados de la región en términos de cobertura y obligatoriedad. Su implementación se extendió de forma progresiva durante más de una década, comenzando con grandes contribuyentes y alcanzando, con el tiempo, a la práctica totalidad de los sujetos que emiten comprobantes.
De la excepción a la norma general
La facturación electrónica en el país comenzó como un régimen opcional dirigido a determinados sectores y contribuyentes de mayor envergadura. Con el paso de los años, el organismo de recaudación fue ampliando progresivamente el universo de sujetos obligados hasta convertirla en el esquema estándar para la gran mayoría de las actividades económicas, dejando la emisión de comprobantes en papel como una excepción acotada a casos muy específicos.
Impacto en la práctica contable diaria
Para los estudios contables y departamentos administrativos, la generalización de la factura electrónica simplificó tareas que antes requerían control manual, como la verificación de la validez de un comprobante o la carga de datos para la liquidación de impuestos. Al mismo tiempo, generó una dependencia mayor de la disponibilidad y estabilidad de los sistemas informáticos del organismo de recaudación, cuya eventual caída puede afectar directamente la operación comercial de una empresa que necesita emitir comprobantes en tiempo real.
La incorporación de códigos QR y otros controles
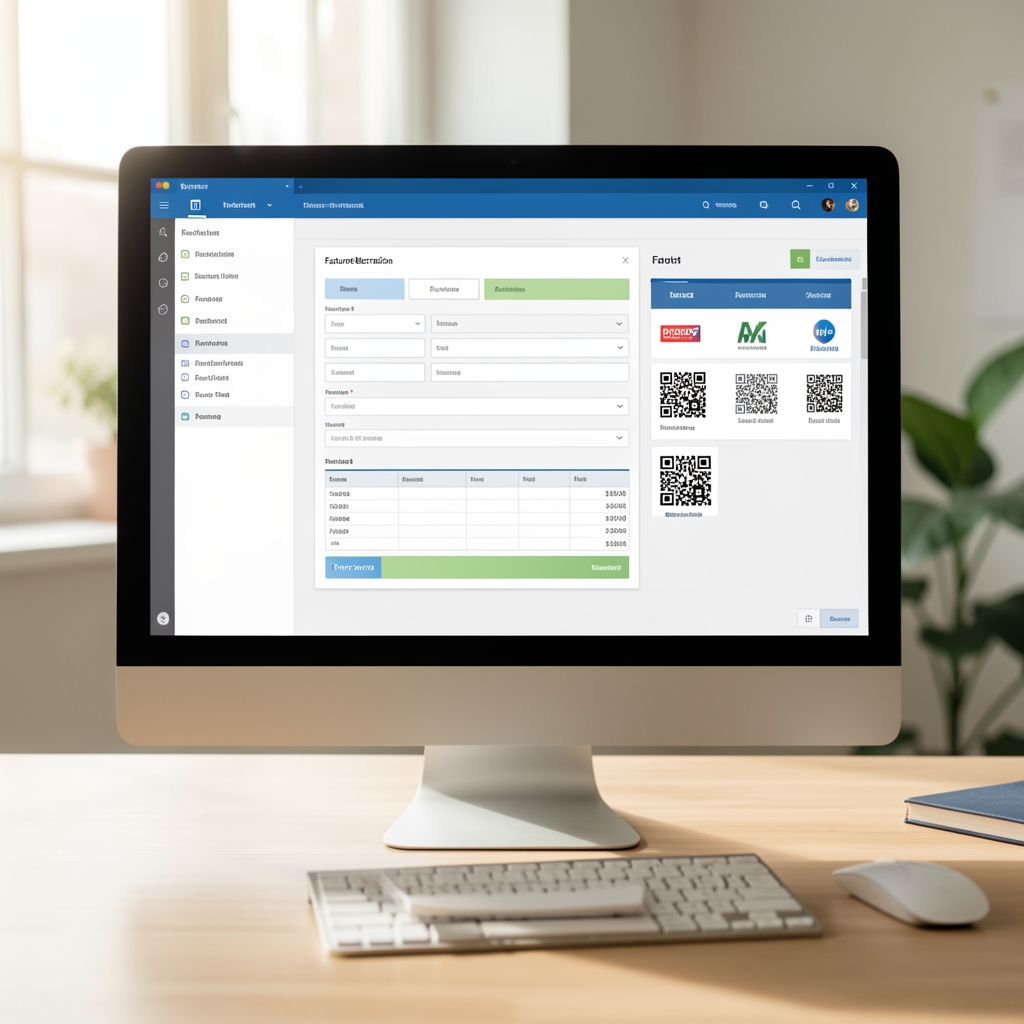
Entre las actualizaciones más visibles del sistema se encuentra la incorporación de códigos de verificación visual en los comprobantes, que permiten a cualquier receptor validar la autenticidad de una factura de forma sencilla. Este tipo de controles responde a un objetivo doble: facilitar la fiscalización por parte del organismo de recaudación y reducir el margen de fraude documental entre particulares y empresas.
Qué está pendiente de resolver
- La integración plena entre los sistemas de facturación electrónica y las plataformas de gestión contable de pequeñas empresas, que en muchos casos todavía requiere pasos manuales adicionales.
- La estandarización de los formatos de datos entre distintos proveedores de software de facturación, lo que actualmente dificulta la migración de un sistema a otro sin pérdida de información histórica.
- La ampliación de controles automáticos que permitan detectar de forma más temprana patrones de facturación irregular, sin afectar la operatoria de contribuyentes cumplidores.
Relación con la automatización contable
La disponibilidad de comprobantes en formato electrónico estandarizado es, en gran medida, la base que permitió el desarrollo de herramientas de automatización contable que analizamos en nuestro artículo sobre automatización de procesos contables. Sin datos estructurados y verificables como los que aporta la factura electrónica, buena parte de esas herramientas no podrían funcionar con el mismo nivel de confiabilidad.
Nodal continuará el seguimiento de las actualizaciones normativas vinculadas a este sistema y actualizará este artículo ante cualquier cambio relevante anunciado por el organismo de recaudación.